Domain steuerfragen24.de kaufen?
Wir ziehen mit dem Projekt
steuerfragen24.de um.
Sind Sie am Kauf der Domain
steuerfragen24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerfragen24.de kaufen?
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
Welche steuerlichen Vorteile und Regelungen sollten Selbstständige und Freiberufler beim Finanzamt beachten, um ihre Einkommenssteuer zu optimieren?
Selbstständige und Freiberufler sollten die Möglichkeit der steuerlichen Abschreibung von betrieblichen Ausgaben nutzen, um ihre Einkommenssteuer zu optimieren. Dazu gehören beispielsweise Kosten für Arbeitsmittel, Büromiete, Fortbildungen und Reisekosten. Zudem sollten sie die Regelungen zur Umsatzsteuer beachten, um Vorsteuerabzüge geltend zu machen und Umsatzsteuervorauszahlungen zu optimieren. Des Weiteren können sie von steuerlichen Vergünstigungen wie dem Investitionsabzugsbetrag oder der Kleinunternehmerregelung profitieren. Zuletzt sollten Selbstständige und Freiberufler regelmäßig ihre Einnahmen und Ausgaben sorgfältig dokumentieren, um mögliche Steuervorteile vollständig nutzen zu können. **


Ähnliche Suchbegriffe für Erbrechtliche Regelungen
Top-Angebote
Produkte zum Begriff Erbrechtliche Regelungen:
-
Klimpel, Moritz: Zur kompetenziellen Qualifikation baurechtlicher RegelungenZur kompetenziellen Qualifikation baurechtlicher Regelungen , Am Beispiel von Ortsbildschutz und Ortsbildgestaltung , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Schriften zum Baurecht##, Autoren: Klimpel, Moritz, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 220, Keyword: Art. 74 GG; Außenbereich; Baukultur; Baurecht; Bebauungsplan; Bodenrecht; Bodenverteilung; Gesetzgebungskompetenz; Grundgesetz; Innenbereich; Kompetenzüberschreitung; Landschaftsbild; Ortsbild; Räumlicher Zusammenhang; Straßenbild; Städtebauliche Gestalt; kompetenzielle Qualifikation; Örtliche Bauvorschriften, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 221 Blätter, Länge: 227, Breite: 153, Höhe: 16, Gewicht: 362, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
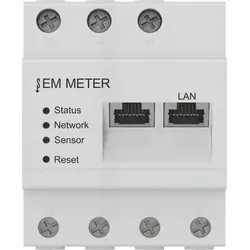
Stiebel Eltron Zubehör Regelungen EM MeterBeschreibung Der EM Meter optimiert in Kombination mit der Energiemanagement-Software EM Trend die Stromnutzung aus einer Photovoltaik-Anlage für den Betrieb einer Wärmepumpe. Der EM Meter misst die elektrische Einspeise- oder Netzbezugsleistung am Netzanschluss eines Gebäudes in Echtzeit. Die Daten werden über Ethernet und das Hausnetzwerk an EM Trend übertragen. Für die Montage werden vier Teilungseinheiten auf der Hutschiene im Verteilerkasten benötigt. Die Strombelastbarkeit beträgt 63 A.485,53 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter


-
Was sind die allgemeinen Regelungen zur Umsatzsteuer in Deutschland?
Die Umsatzsteuer in Deutschland beträgt in der Regel 19%, es gibt jedoch auch einen ermäßigten Satz von 7% für bestimmte Waren und Dienstleistungen. Unternehmen müssen Umsatzsteuer auf ihre Umsätze erheben und an das Finanzamt abführen. Kleinunternehmer mit einem Jahresumsatz unter 22.000 Euro sind von der Umsatzsteuer befreit. **
-
Was sind die wichtigsten Regelungen und Ausnahmen bei der Umsatzsteuer?
Die wichtigsten Regelungen bei der Umsatzsteuer sind, dass sie auf den Verkauf von Waren und Dienstleistungen erhoben wird, der Unternehmer sie an das Finanzamt abführen muss und dass sie in der Regel 19% beträgt. Ausnahmen von der Umsatzsteuerpflicht gibt es beispielsweise bei bestimmten Bildungsleistungen, medizinischen Dienstleistungen und Versicherungsleistungen. Zudem gibt es die Möglichkeit der Kleinunternehmerregelung, bei der Unternehmen mit einem Jahresumsatz unter 22.000 Euro von der Umsatzsteuer befreit sind. **
-
Was sind die grundlegenden Regelungen und Vorschriften zur Umsatzsteuer in Deutschland?
Die Umsatzsteuer in Deutschland wird durch das Umsatzsteuergesetz geregelt. Unternehmen müssen Umsatzsteuer auf ihre Umsätze erheben und an das Finanzamt abführen. Es gelten verschiedene Steuersätze für unterschiedliche Waren und Dienstleistungen. **
-
Was sind die grundlegenden Regelungen und Berechnungsmethoden für die Gewerbesteuer in Deutschland?
Die Gewerbesteuer wird auf den Gewinn von Gewerbetreibenden erhoben und ist eine Gemeindesteuer. Die Berechnung erfolgt auf Basis des Gewerbeertrags, der durch Hinzurechnungen und Kürzungen zum steuerlichen Gewinn ermittelt wird. Der Hebesatz, mit dem der Gewerbesteuer-Messbetrag multipliziert wird, variiert je nach Gemeinde. **
Wie werden Selbstständige steuerlich behandelt? Gibt es besondere Regelungen für sie im Steuerrecht?
Selbstständige müssen Einkommensteuer auf ihre Gewinne zahlen. Sie können jedoch auch Betriebsausgaben absetzen, um ihre Steuerlast zu verringern. Es gibt spezielle Regelungen für Selbstständige im Steuerrecht, wie z.B. die Möglichkeit zur Nutzung von Pauschalbeträgen für bestimmte Ausgaben. **
Was sind die wichtigsten Regelungen und Vorschriften für die Umsatzsteuer in Deutschland?
Die wichtigsten Regelungen und Vorschriften für die Umsatzsteuer in Deutschland sind im Umsatzsteuergesetz (UStG) festgelegt. Unternehmen müssen Umsatzsteuer auf ihre Waren und Dienstleistungen erheben und an das Finanzamt abführen. Es gelten verschiedene Steuersätze für unterschiedliche Produkte und Dienstleistungen. **
Top-Angebote
Produkte zum Begriff Erbrechtliche Regelungen:
-
Insolvenzrecht fr die erbrechtliche Praxis, Fachbücher von Christian Weiss, Alexander KampfSchnittstellen zwischen Insolvenz- und Erbrecht sind für Erbrechtspraktiker von besonderer Bedeutung: Was, wenn der Mandant als designierter Erbe in wirtschaftlichen Schwierigkeiten ist oder in solche zu geraten droht? Was, wenn der designierte Erbe insolvenznah ist? Wie sieht es mit insolvenzrechtlichen Instituten wie der Insolvenzanfechtung aus? Das neue FamRZ-Buch stellt die das Erbrecht überlagernden insolvenzrechtlichen Abläufe verständlich dar: Vom Verbraucher-/Regelinsolvenzverfahren über das Nachlassinsolvenzverfahren bis hin zu Sonderformen, wie zum Beispiel Eigenverwaltung. Auch Einzelthemen wie die Masseunzulänglichkeit werden auf den Punkt gebracht. Dazu gibt es die passenden Handlungs- und Gestaltungsmöglichkeiten, wie zum Beispiel, wann ein Massekosten-vorschuss des Mandanten (designierter Erbe) sinnvoll sein kann. Auch Fragen, die den Berater selbst betreffen, werden beantwortet, wie zum Beispiel Haftungsrisiken wegen „verspäteter“ Insolvenzantragstellung. Praxistipps, Schaubilder, Formulare und Musterschriftsätze runden das Werk ab. Sehr empfehlenswert für Rechtsanwälte, Richter, Rechtspfleger, Nachlasspfleger, Testamentsvollstrecker, Insolvenzverwalter, Beratungsstellen, Behörden, Banken, Insolvenz- und Steuerberater sowie Sachbearbeiter von Nachlassfällen, zum Beispiel bei gemeinnützigen Organisationen, als auch für Betroffene selbst.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klimpel, Moritz: Zur kompetenziellen Qualifikation baurechtlicher RegelungenZur kompetenziellen Qualifikation baurechtlicher Regelungen , Am Beispiel von Ortsbildschutz und Ortsbildgestaltung , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Schriften zum Baurecht##, Autoren: Klimpel, Moritz, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 220, Keyword: Art. 74 GG; Außenbereich; Baukultur; Baurecht; Bebauungsplan; Bodenrecht; Bodenverteilung; Gesetzgebungskompetenz; Grundgesetz; Innenbereich; Kompetenzüberschreitung; Landschaftsbild; Ortsbild; Räumlicher Zusammenhang; Straßenbild; Städtebauliche Gestalt; kompetenzielle Qualifikation; Örtliche Bauvorschriften, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 221 Blätter, Länge: 227, Breite: 153, Höhe: 16, Gewicht: 362, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
-
Welche steuerlichen Vorteile und Regelungen sollten Selbstständige und Freiberufler beim Finanzamt beachten, um ihre Einkommenssteuer zu optimieren?
Selbstständige und Freiberufler sollten die Möglichkeit der steuerlichen Abschreibung von betrieblichen Ausgaben nutzen, um ihre Einkommenssteuer zu optimieren. Dazu gehören beispielsweise Kosten für Arbeitsmittel, Büromiete, Fortbildungen und Reisekosten. Zudem sollten sie die Regelungen zur Umsatzsteuer beachten, um Vorsteuerabzüge geltend zu machen und Umsatzsteuervorauszahlungen zu optimieren. Des Weiteren können sie von steuerlichen Vergünstigungen wie dem Investitionsabzugsbetrag oder der Kleinunternehmerregelung profitieren. Zuletzt sollten Selbstständige und Freiberufler regelmäßig ihre Einnahmen und Ausgaben sorgfältig dokumentieren, um mögliche Steuervorteile vollständig nutzen zu können. **
-
Was sind die allgemeinen Regelungen zur Umsatzsteuer in Deutschland?
Die Umsatzsteuer in Deutschland beträgt in der Regel 19%, es gibt jedoch auch einen ermäßigten Satz von 7% für bestimmte Waren und Dienstleistungen. Unternehmen müssen Umsatzsteuer auf ihre Umsätze erheben und an das Finanzamt abführen. Kleinunternehmer mit einem Jahresumsatz unter 22.000 Euro sind von der Umsatzsteuer befreit. **
-
Was sind die wichtigsten Regelungen und Ausnahmen bei der Umsatzsteuer?
Die wichtigsten Regelungen bei der Umsatzsteuer sind, dass sie auf den Verkauf von Waren und Dienstleistungen erhoben wird, der Unternehmer sie an das Finanzamt abführen muss und dass sie in der Regel 19% beträgt. Ausnahmen von der Umsatzsteuerpflicht gibt es beispielsweise bei bestimmten Bildungsleistungen, medizinischen Dienstleistungen und Versicherungsleistungen. Zudem gibt es die Möglichkeit der Kleinunternehmerregelung, bei der Unternehmen mit einem Jahresumsatz unter 22.000 Euro von der Umsatzsteuer befreit sind. **
Ähnliche Suchbegriffe für Erbrechtliche Regelungen
-
Stiebel Eltron Zubehör Regelungen EM MeterBeschreibung Der EM Meter optimiert in Kombination mit der Energiemanagement-Software EM Trend die Stromnutzung aus einer Photovoltaik-Anlage für den Betrieb einer Wärmepumpe. Der EM Meter misst die elektrische Einspeise- oder Netzbezugsleistung am Netzanschluss eines Gebäudes in Echtzeit. Die Daten werden über Ethernet und das Hausnetzwerk an EM Trend übertragen. Für die Montage werden vier Teilungseinheiten auf der Hutschiene im Verteilerkasten benötigt. Die Strombelastbarkeit beträgt 63 A.485,53 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Regelungen und Vorschriften zur Umsatzsteuer in Deutschland?
Die Umsatzsteuer in Deutschland wird durch das Umsatzsteuergesetz geregelt. Unternehmen müssen Umsatzsteuer auf ihre Umsätze erheben und an das Finanzamt abführen. Es gelten verschiedene Steuersätze für unterschiedliche Waren und Dienstleistungen. **
-
Was sind die grundlegenden Regelungen und Berechnungsmethoden für die Gewerbesteuer in Deutschland?
Die Gewerbesteuer wird auf den Gewinn von Gewerbetreibenden erhoben und ist eine Gemeindesteuer. Die Berechnung erfolgt auf Basis des Gewerbeertrags, der durch Hinzurechnungen und Kürzungen zum steuerlichen Gewinn ermittelt wird. Der Hebesatz, mit dem der Gewerbesteuer-Messbetrag multipliziert wird, variiert je nach Gemeinde. **
-
Wie werden Selbstständige steuerlich behandelt? Gibt es besondere Regelungen für sie im Steuerrecht?
Selbstständige müssen Einkommensteuer auf ihre Gewinne zahlen. Sie können jedoch auch Betriebsausgaben absetzen, um ihre Steuerlast zu verringern. Es gibt spezielle Regelungen für Selbstständige im Steuerrecht, wie z.B. die Möglichkeit zur Nutzung von Pauschalbeträgen für bestimmte Ausgaben. **
-
Was sind die wichtigsten Regelungen und Vorschriften für die Umsatzsteuer in Deutschland?
Die wichtigsten Regelungen und Vorschriften für die Umsatzsteuer in Deutschland sind im Umsatzsteuergesetz (UStG) festgelegt. Unternehmen müssen Umsatzsteuer auf ihre Waren und Dienstleistungen erheben und an das Finanzamt abführen. Es gelten verschiedene Steuersätze für unterschiedliche Produkte und Dienstleistungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.